用IT技能玩金融系列文章,将先容如何利用IT技能,处理惩罚金融大数据。在互联网混迹多年,已经纯熟把握一些IT技能。纯真地在互联网做开拓,总以为使劲的方法差池。要想靠技能养活本身,就要把技能变现。通过“跨界”可以寻找新的时机,缔造技能的壁垒。
金融是离钱最近的市场,也是变现的好渠道!本日就开始踏上“用IT技能玩金融”之旅!
关于作者:
转载请注明出处:
http://blog.fens.me/finance-rhive-repurchase/
媒介
打仗金融时间并不太长,对我来说第一个操纵的业务,就是逆回购。逆回购对付大部门人来说,都是一个新鲜词,就算是炒股多年的玩家,大概也是在
2013年6月份产生银行缺钱的事件之后才相识的。隔夜的银行间拆借利率到达了30%,简朴来说银行缺钱了!各类机构
分分出售股票,债券,兑换成现金借给应银行。小我私家用户也都取出存款,通过逆回购,把钱借给银行。30%的利率,让所有人在那一周都为之欢快,只有银行在惶
恐。
目次
- 逆回购简介
- 汗青数据模子
- 通过用RHive提取数据
- 简朴计策实现
1. 逆回购简介
债券回购的寄义
债券质押式回购简朴地说就是生意业务两边以债券为质押品的一种短期资金借贷行为。个中债券持有人(正回购方)将债券质押而得到资金利用权,到约定的时间
还本并付出必然的利钱,从而“赎回”债券。而资金持有人(逆回购方)就是正回购方的生意业务敌手。在实际生意业务中债券是质押给了第三方即中国结算公司,这样生意业务
两边否越发安详、便捷。
可回购的债券
所有的国债、绝大部门企业债、公司债和疏散债的纯债都可用于债券回购生意业务。沪深生意业务所每周城市发布可回购债券的折算率,上面没有但可生意业务的品种就是不行回购的债券。折算率简朴说,就是把债券质押时,生意业务所按债券面值给出的可质押的比率。
此刻生意业务的回购品种
我们仅列出小我私家投资者常常参加的公司债(包罗企业债等)回购品种。
上海证券生意业务所可生意业务的质押式回购(括弧中为生意业务代码)分为1日(204001)、2日(204002)、3日(204003)、4日
(204004)、7日(204007)、14日(204014)、28日(204028)、91日(204091)、182日(204182)共9个品
种。深圳生意业务所按回购期限分为分为1日(131810)、2日(131811)、3日(131800)、7日(131801)共4个品种。个中常常生意业务的
只有沪深1日和7日四个品种,而且沪市的日均生意业务量又远远大于深市的生意业务量。
以上逆回购界说摘自:http://finance.sina.com.cn/money/bond/20121016/180713385513.shtml
2. 汗青数据模子
Hive中的表布局:
rhive.desc.table('t_reverse_repurchase')
    col_name data_type
1  tradedate    string
2  tradetime    string
3 securityid    string
4     bidpx1    double
5   bidsize1    double
6   offerpx1    double
7 offersize1    double
tradedate:生意业务日期
tradetime:生意业务时间
securityid:股票ID
bidpx1:买一
bidsize1:买一生意业务量
offerpx1:卖一
bidsize1:卖一生意业务量
3. 通过用RHive提取数据
登岸c1处事器,打开R的客户端。
#装载RHive
library(RHive)

#初始化
rhive.init()

#毗连到Hive集群
> rhive.connect("c1.wtmart.com")
SLF4J: Class path contains multiple SLF4J bindings.
SLF4J: Found binding in [jar:file:/home/cos/toolkit/hive-0.9.0/lib/slf4j-log4j12-1.6.1.jar!/org/slf4j/impl/StaticLoggerBinder.class]
SLF4J: Found binding in [jar:file:/home/cos/toolkit/Hadoop-1.0.3/lib/slf4j-log4j12-1.4.3.jar!/org/slf4j/impl/StaticLoggerBinder.class]
SLF4J: See http://www.slf4j.org/codes.html#multiple_bindings for an explanation.

#查察当前的表
> rhive.list.tables()
              tab_name
1            t_hft_day   //汗青数据表
2            t_hft_tmp   //姑且表
4 t_reverse_repurchase   //逆回购表
查察所有股票汗青数据分片:测试数据从20130627–20130726。
> rhive.query("SHOW PARTITIONS t_hft_day");
            partition
1  tradedate=20130627
2  tradedate=20130628
3  tradedate=20130701
4  tradedate=20130702
5  tradedate=20130703
6  tradedate=20130704
7  tradedate=20130705
8  tradedate=20130708
9  tradedate=20130709
10 tradedate=20130710
11 tradedate=20130712
12 tradedate=20130715
13 tradedate=20130716
14 tradedate=20130719
15 tradedate=20130722
16 tradedate=20130723
17 tradedate=20130724
18 tradedate=20130725
19 tradedate=20130726
#p#分页标题#e#
分为提取”上交所一天逆回购”(204001),和”深交所一天逆回购”(131810),从7月22日至7月26日的一周数据。
> rhive.drop.table("t_reverse_repurchase")
> rhive.query("CREATE TABLE t_reverse_repurchase AS SELECT tradedate,tradetime,securityid,bidpx1,bidsize1,offerpx1,offersize1 FROM t_hft_day where tradedate>=20130722 and securityid in (131810,204001)");
查察数据功效集
> rhive.query("SELECT securityid,count(1) FROM t_reverse_repurchase group by securityid");
  securityid  X_c1
1     131810 17061
2     204001 12441
加载到R的内存中。
> bidpx1<-rhive.query("SELECT securityid,concat(tradedate,tradetime) as tradetime,bidpx1 FROM t_reverse_repurchase"); #查察记录条数 > nrow(bidpx1)
[1] 29502

#查察数据
> head(bidpx1)
  securityid      tradetime bidpx1
1     131810 20130724145004  2.620
2     131810 20130724145101  2.860
3     131810 20130724145128  2.850
4     131810 20130724145143  2.603
5     131810 20130724144831  2.890
6     131810 20130724145222  2.600
用ggplot2做数据可视化
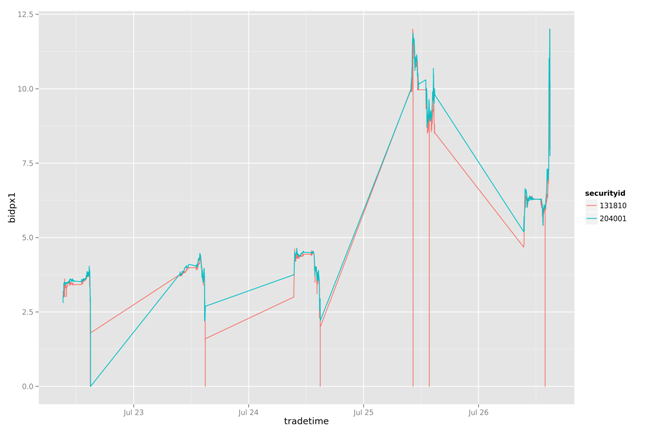
一周数据的走势
library(ggplot2)
g<-ggplot(data=bidpx1, aes(x=as.POSIXct(tradetime,format="%Y%m%d%H%M%S"), y=bidpx1))
g<-g+geom_line(aes(group=securityid,colour=securityid))
g<-g+xlab('tradetime')+ylab('bidpx1')
ggsave(g,file="01.png",width=12,height=8)
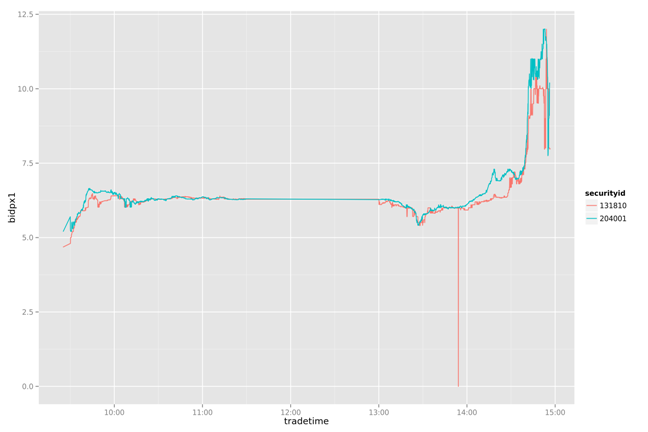
一天数据的走势
bidpx1<-rhive.query("SELECT securityid,concat(tradedate,tradetime) as tradetime,bidpx1 FROM t_reverse_repurchase WHERE tradedate=20130726");
g<-ggplot(data=bidpx1, aes(x=as.POSIXct(tradetime,format="%Y%m%d%H%M%S"), y=bidpx1))
g<-g+geom_line(aes(group=securityid,colour=securityid))
g<-g+xlab('tradetime')+ylab('bidpx1')
ggsave(g,file="02.png",width=12,height=8)
4. 简朴计策实现
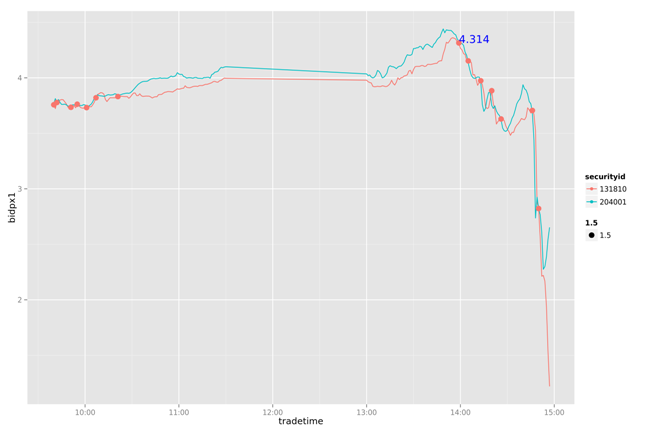
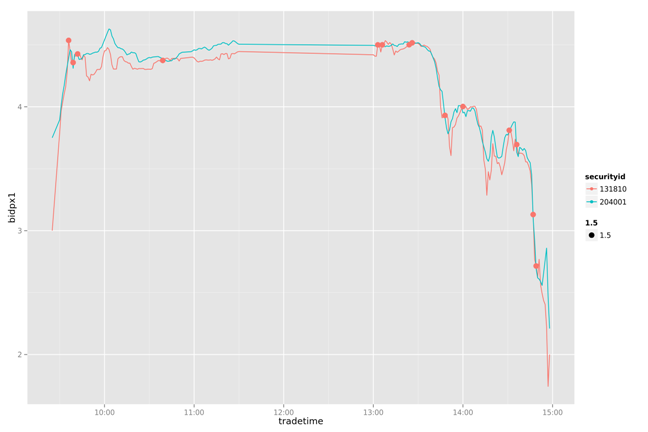
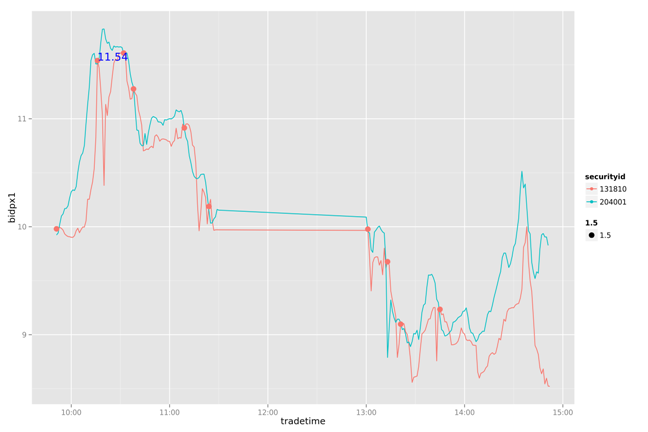
通过简朴的打印出两幅图片的两条曲线,我们可以看到131810一直在跟随204001变革,而且大部环境都低于204001。
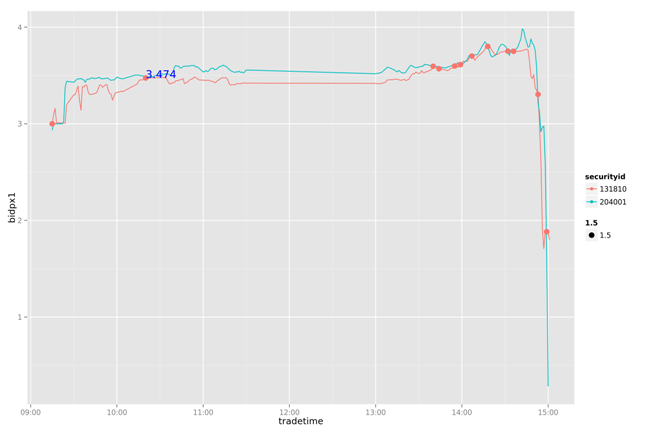
下面做一个简朴的计策阐明:通过204001变革,判定131810的卖点。
- 把131810和204001按每分钟尺度化
- 配置当131810和204001有交点的时候,提取卖出信号
- 当后一个交点的卖一价值大于前一个交点的卖一价值10%以上,做为局部最优的卖出信号点
提取131810,204001的数据,存储在t_reverse_repurchase表中
#登岸R
library(RHive)
rhive.init()
rhive.connect("c1.wtmart.com")

#提取131810,204001的数据
rhive.drop.table("t_reverse_repurchase")
rhive.query("CREATE TABLE t_reverse_repurchase AS SELECT tradedate,tradetime,securityid,bidpx1,bidsize1,offerpx1,offersize1 FROM t_hft_day where securityid in (131810,204001)");

#查察数据集
rhive.query("select count(1),tradedate from t_reverse_repurchase group by tradedate")
   X_c0 tradedate
1  4840  20130627
2  4792  20130628
3  4677  20130701
4  3124  20130702
5  2328  20130703
6  3787  20130704
7  4294  20130705
8  4977  20130708
9  4568  20130709
10 6619  20130710
11 5633  20130712
12 6159  20130715
13 5918  20130716
14 6200  20130719
15 6074  20130722
16 5991  20130723
17 5899  20130724
18 5346  20130725
19 6192  20130726
加载软件包
library(ggplot2)
library(scales)
library(plyr)
得到一天的数据并做ETL
#把一周的数据加载到内存
bidpx1<-rhive.query(paste("SELECT securityid,tradedate,tradetime,bidpx1 FROM t_reverse_repurchase WHERE tradedate>=20130722"));

#加载一天的数据并做ETL
oneDay<-function(date){
  d1<-bidpx1[which(bidpx1$tradedate==date),]
  d1$tradetime2<-round( as.numeric(as.character(d1$tradetime))/100)*100
  d1$tradetime2[which(d1$tradetime2<100000)]<-paste(0,d1$tradetime2[which(d1$tradetime2<100000)],sep="")
  d1$tradetime2[which(d1$tradetime2=='1e+05')]='100000'
  d1$tradetime2[which(d1$tradetime2=='096000')]='100000'
  d1$tradetime2[which(d1$tradetime2=='106000')]='110000'
  d1$tradetime2[which(d1$tradetime2=='126000')]='130000'
  d1$tradetime2[which(d1$tradetime2=='136000')]='140000'
  d1$tradetime2[which(d1$tradetime2=='146000')]='150000'
  d1
}

#通过均值尺度化
meanScale<-function(d1){
  ddply(d1, .(securityid,tradetime2), summarize, bidpx1=mean(bidpx1))
}

#找到要阐明的点
findPoint<-function(a1,a2){
  #找到所有a1大于a2的点
  bigger_point<-function(a1,a2){
    idx<-c()
    for(i in intersect(a1$tradetime2,a2$tradetime2)){
      i1<-which(a1$tradetime2==i)
      i2<-which(a2$tradetime2==i)
      if(a1$bidpx1[i1]-a2$bidpx1[i2]>=-0.02){
        idx<-c(idx,i1)
      }
    }
    idx
  }

  #去掉持续的索引值
  remove_continuous_point<-function(idx){
    idx[-which(idx-c(NA,rev(rev(idx)[-1]))==1)]
  }

  idx<-bigger_point(a1,a2)
  remove_continuous_point(idx)
}

#发明局部最优卖出点
findOptimize<-function(d3){
  idx2<-which((d3$bidpx1-c(NA,rev(rev(d3$bidpx1)[-1])))/d3$bidpx1>0.1)
  if(length(idx2)<1)
    print("No Optimize point")
  d3[idx2,]
}

#绘图查察功效
draw<-function(d2,d3,d4,date,png=FALSE){
  g<-ggplot(data=d2, aes(x=strptime(paste(date,tradetime2,sep=""),format="%Y%m%d%H%M%S"), y=bidpx1))
  g<-g+geom_line(aes(group=securityid,colour=securityid))
  g<-g+geom_point(data=d3,aes(size=1.5,colour=securityid))   if(nrow(d4)>0){
    g<-g+geom_text(data=d4,aes(label= format(d4$bidpx1,digits=4)),colour="blue",hjust=0, vjust=0)
  }
  g<-g+xlab('tradetime')+ylab('bidpx1')
  if(png){
    ggsave(g,file=paste(date,".png",sep=""),width=12,height=8)
  }else{
    g
  }
}

#执行计策
date
20130722
20130723
20130724
20130725
20130726
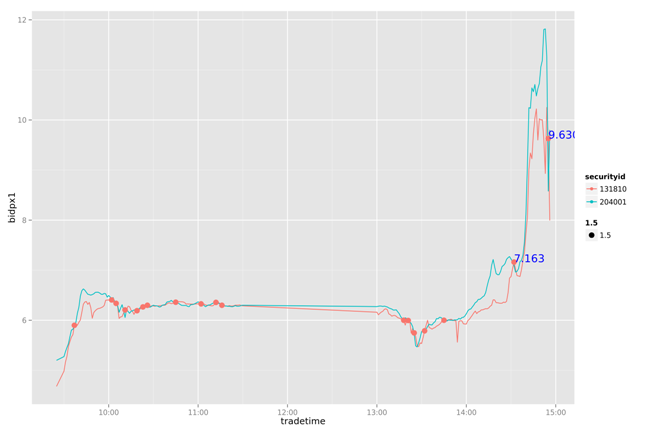
通过对一周数据的较量我们发明,这个简朴的计策能我们带来一些收益。固然不是全局最优的,但比工钱的判定会更有依据。
用IT技能玩金融系列文章,第一篇就当是一个抛砖引玉的开始,后头的文章会更出色。
转载请注明出处:
